El lunes se distribuyó la Cuota Hilton 2026/27 bajo nuevos parámetros, que de algún modo permiten una mayor concentración del cupo entre los grandes frigoríficos, al sacar algunos factores de atomización.
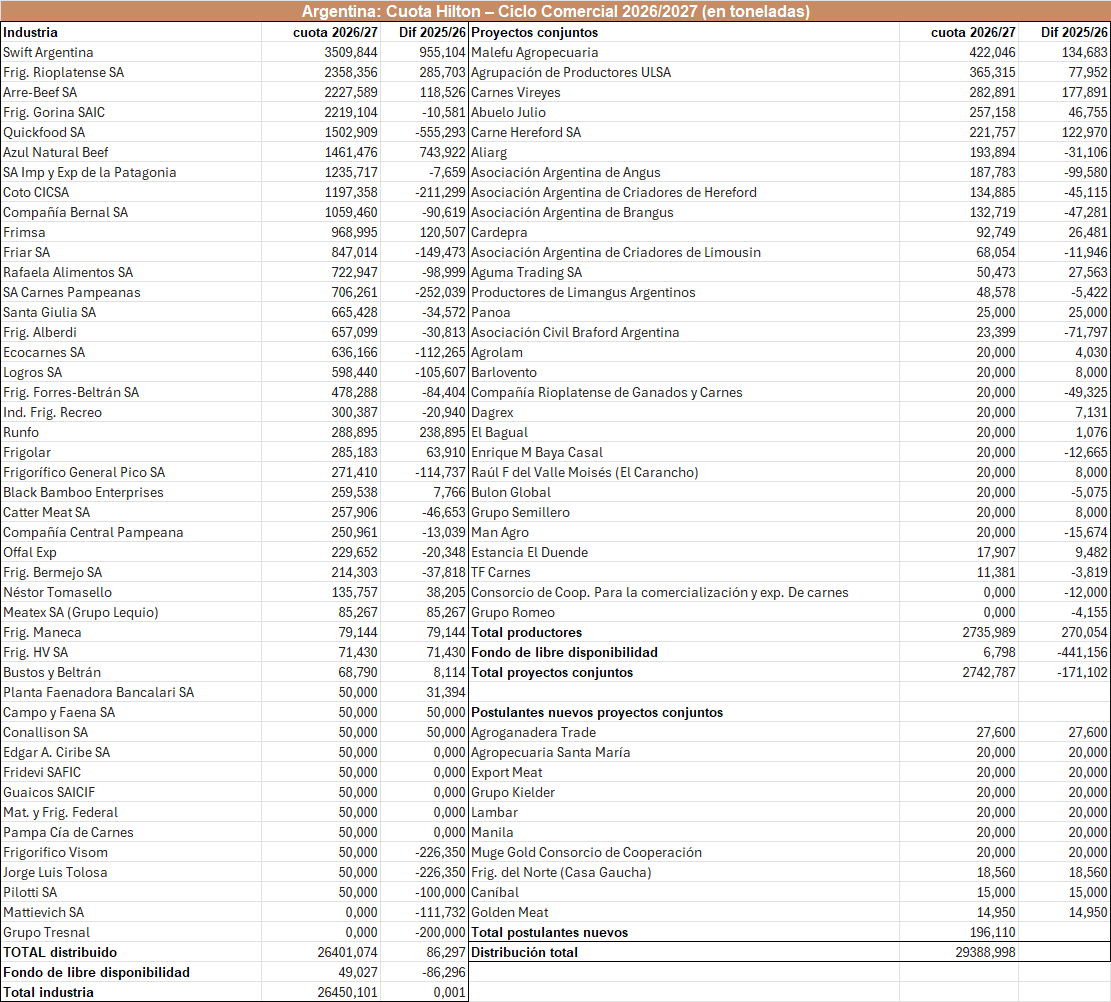
De las 29.389 toneladas que otorga la UE a la Argentina anualmente, en este ciclo quedaron, por un lado, 26.401 toneladas en manos de 43 frigoríficos, más 49 toneladas de libre disponibilidad para ellos y, por otro lado, casi 2.939 toneladas en manos de 37 proyectos conjuntos de grupos de productores, más 6,8 toneladas del fondo de libre disponibilidad para ellos.
En la actual distribución, los cinco mayores frigoríficos adjudicatarios se quedaron con el 40% de la cuota total, y los diez primeros, con el 60,3%.
En el ciclo pasado, 2025/26, la cuota argentina había quedado repartida entre 40 industrias frigoríficas y 29 grupos de productores. Las cinco primeras empresas se habían quedado con el 37,5% del total, y las diez primeras, con el 57,1%.
Así, a la vez que aumentó este año la participación de los grandes grupos industriales, el 10% del cupo total que se adjudica a los grupos de productores se repartió entre más exportadores, ya que se sumaron diez grupos nuevos.
Entre los cambios que se introdujeron al criterio de distribución de la Hilton se cuenta la ampliación del tope de la alícuota por grupo económico, que pasó del 10% al 15% del total. En la actual distribución, este cambio benefició sólo al frigorífico Swift, del grupo brasileño Minerva, que obtuvo 955 toneladas más que el año pasado y quedó con un total de 3.510 toneladas, casi 12% del cupo total.
Por otra parte, se redujo notablemente la cantidad de toneladas destinadas a los fondos de libre disponibilidad, sobre todo en el caso de los proyectos de grupos de productores, que de 448 toneladas pasó a menos de 7 toneladas en el actual reparto, mientras que en el de empresas frigoríficas cayó de algo más de 65 toneladas a 49 toneladas. “Este fondo de libre disponibilidad lo aprovechaban en general los grupos chicos que hacían las cosas bien: como su cuota era menor, si tenían buenos negocios la terminaban rápido y podían pedir más. Ahora, al haber muy poco volumen disponible allí, las posibilidades de crecer por esa vía son muy bajas”, indicó una fuente. De todos modos, el fondo se alimenta en febrero, con el remanente del porcentaje que no cumplieron de sus propias alícuotas los adjudicatarios.